Jakarta, globalnetwork.id – PT Bank Negara Indonesia (Persero) Tbk atau BNI mencatatkan kinerja solid hingga kuartal I 2026. Pencapaian ini diraih di tengah ketidakpastian global dan kondisi geopolitik terutama perang di Timur Tengah yang mempengaruhi pergerakan harga minyak, meningkatkan inflasi dan kebijakan suku bunga bank sentral di berbagai negara.
Secara domestik, BNI memandang bauran kebijakan baik moneter maupun fiskal menjadi buffer penting bagi perekonomian nasional.
Dari sisi moneter, suku bunga acuan Bank Indonesia (BI) berada di level yang seimbang untuk mendukung pertumbuhan dan stabilitas. Selain itu, BI juga menerbitkan berbagai kebijakan untuk menjaga stabilitas nilai tukar rupiah yang penting untuk menjaga kepercayaan investor dan pelaku usaha di tengah tekanan global.
Sementara dari aspek kebijakan fiskal, pemerintah memberikan stimulus seperti bantuan sosial, subsidi energi serta dukungan bagi sektor usaha untuk melindungi daya beli masyarakat dan menopang konsumsi domestik sebagai motor utama penggerak pertumbuhan ekonomi.
Selain dari sisi konsumtif, pemerintah juga fokus pada belanja produktif yang dapat meningkatkan pertumbuhan ekonomi dan daya saing nasional. Industri perbankan tetap berada di posisi yang kuat dalam menjaga motor penggerak ekonomi nasional ke depannya.
Dalam menghadapi dinamika tersebut, BNI optimis mampu menunjukkan ketahanan fundamental solid yang dibangun selama bertahun-tahun. Hal ini tercermin dari kondisi permodalan dan likuiditas yang kuat, kualitas aset yang tetap resilien diiringi oleh level pencadangan yang memadai untuk menjaga profil risiko tetap terjaga. Selain itu, BNI senantiasa tetap menerapkan langkah antisipatif dan kesigapan untuk memastikan BNI dapat melewati ketidakpastian kondisi global yang masih berlangsung ini.
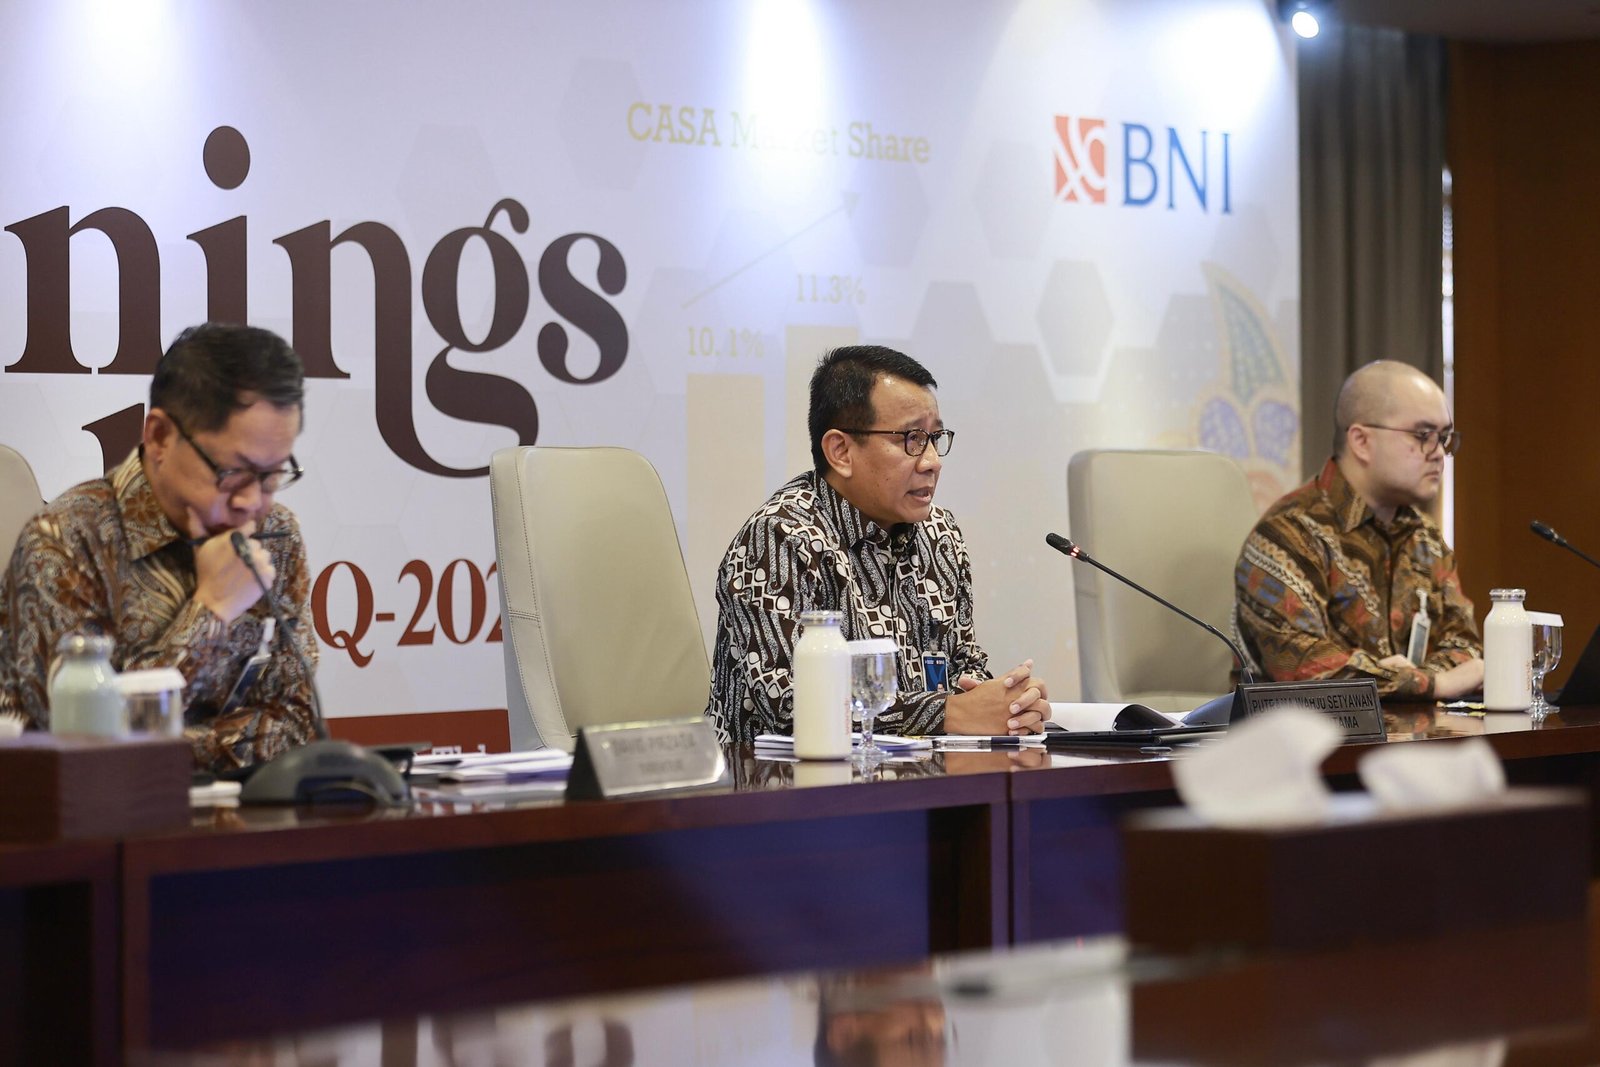
Direktur Utama BNI Putrama Wahju Setyawan mengatakan, capaian ini mencerminkan ketahanan model bisnis BNI yang dibangun melalui penguatan fundamental, produktivitas, dan transformasi berkelanjutan.
“BNI terus menjaga momentum pertumbuhan dengan tetap mengedepankan prinsip kehati-hatian serta disiplin dalam pengelolaan risiko di tengah dinamika global yang penuh tantangan,” ujar Putrama.
Sebagai upaya untuk memperkuat pondasi permodalan, BNI mengambil langkah proaktif dengan melakukan penerbitan instrumen Additional Tier-1 (AT1) sebesar USD700 juta atau setara Rp11,9 triliun pada April 2026. Penguatan permodalan ini semakin meningkatkan kapasitas BNI dalam mengantisipasi potensi risiko sekaligus membuka ruang ekspansi bisnis secara berkelanjutan dan sehat di masa yang akan datang.
Sejalan dengan strategi tersebut, BNI juga tengah menjalankan transformasi bisnis yang difokuskan pada wilayah, area, dan cabang, melalui inisiatif BRAVE (Branch, Region, Area, Value, Empowerment). Dengan semangat “empowerment”, transformasi ini bertujuan untuk meningkatkan kapabilitas jaringan BNI hingga ke unit operasional terkecil, yaitu memberdayakan kantor cabang dan kantor cabang pembantu sebagai point of sale utama atas produk dan layanan perbankan.
Transformasi ini mulai dijalankan pada Q4 2025 dengan model implementasi kapabilitas yang dilakukan secara bertahap. Ditargetkan, dengan implementasi BRAVE pertumbuhan kredit dan CASA dapat tumbuh secara berkualitas dan berkelanjutan, kemudian diikuti peningkatan market share BNI di industri perbankan, dan berujung pada meningkatnya produktivitas cabang-cabang BNI yang saat ini berjumlah lebih dari 1.700 cabang di seluruh Indonesia.
Sekitar 6 bulan setelah inisiatif BRAVE dimulai, BNI berhasil mencatatkan pertumbuhan bisnis yang melampaui rata-rata industri, baik dari sisi penyaluran kredit maupun penghimpunan dana pihak ketiga. Hingga Maret 2026, tercatat kredit BNI tumbuh 20,1% secara year on year, ditopang oleh struktur pendanaan CASA yang semakin kuat dengan pertumbuhan 26,6% secara year on year, sehingga mampu menopang efisiensi biaya dana (cost of funds) di tengah kondisi dinamika pasar yang penuh tantangan.
*Peran Strategis dalam Mendorong Ekonomi Nasional*
BNI sebagai bank nasional yang memiliki kapabilitas global menegaskan peran sebagai kontributor aktif bagi ekonomi nasional, tidak hanya sebagai lembaga intermediasi, tetapi juga sebagai mitra strategis pemerintah dalam mendorong pertumbuhan yang inklusif dan berkelanjutan.
Sejalan dengan prioritas pemerintah dan Asta Cita, kontribusi tersebut difokuskan pada sektor-sektor strategis seperti pendidikan, kesehatan, ketahanan pangan, penguatan ekonomi desa, serta sektor riil yang menjadi penggerak utama penciptaan lapangan kerja dan pembangunan daerah.
Peran tersebut diwujudkan melalui pembiayaan yang terarah, penguatan layanan keuangan, serta optimalisasi digitalisasi guna memastikan program pembangunan berjalan efektif dan berdampak luas. Dalam Program Makan Bergizi Gratis (MBG), BNI berperan dengan menghadirkan solusi transaksi digital melalui Virtual Account dan BNIdirect untuk meningkatkan efisiensi dan transparansi.
Pada Program Sekolah Rakyat, BNI menyediakan layanan perbankan digital yang terintegrasi, termasuk pembukaan rekening bagi siswa dan tenaga pendidik, serta penguatan ekosistem keuangan melalui Agen46. Di sisi lain, dukungan terhadap UMKM, koperasi, dan desa juga terus diperkuat melalui pembiayaan untuk program KDMP yang terhubung dengan Agen46, serta partisipasi dalam Program 3 Juta Rumah melalui penyaluran KPR FLPP.
“BNI akan terus hadir sebagai mitra strategis pemerintah dalam mendorong pertumbuhan ekonomi yang inklusif, sekaligus memperkuat peran dalam meningkatkan kesejahteraan masyarakat secara berkelanjutan,” tegas Putrama.
*BRAVE Jadi Fondasi Pertumbuhan Jangka Panjang*
Putrama menambahkan, BNI terus melanjutkan program transformasi dalam menghadapi perubahan kondisi pasar dan persaingan yang semakin kompetitif, salah satunya melalui inisiatif BRAVE.
Melalui BRAVE, BNI menjalankan program pemberdayaan peran Branch (sampai dengan kantor cabang pembantu) sebagai point of sale utama dalam akuisisi bisnis, Region sebagai pengarah strategi eksekusi bisnis di wilayah, serta Area sebagai orkestrator eksekusi bisnis.
Pengembangan jaringan juga dilakukan melalui penataan coverage kerja tiap cabang berbasis potensi daerah yang didukung kapabilitas digital, sehingga aktivitas pemasaran dan alokasi sumber daya dapat dilakukan lebih efektif.
*“Pendekatan ini memastikan setiap lini organisasi memiliki peran yang jelas dan saling terintegrasi, sehingga eksekusi strategi bisnis dapat berjalan lebih cepat, terarah, dan memberikan hasil yang optimal di masing-masing wilayah,” tambah Putrama.*
Tak kalah penting, lanjut Putrama, adalah peningkatan kapabilitas SDM, yang dilakukan melalui program-program pengembangan, coaching mentoring, serta melalui eksposur pada implementasi model bisnis baru ini. Talent-talent BNI di frontline akan memiliki kapabilitas, skill, dan pengalaman yang lengkap sebagai seorang bankir, sehingga menjadi modal dan fondasi penting bagi keberlanjutan pertumbuhan kinerja jangka panjang, apalagi untuk industri berbasis jasa seperti perbankan.
*Fundamental Kuat Ditopang CASA dan Kualitas Aset*
Direktur Finance & Strategy BNI Hussein Paolo Kartadjoemena mengungkapkan bahwa kinerja keuangan BNI tumbuh positif dan seimbang, ditopang oleh keberhasilan perseroan dalam memperkuat basis dana murah (CASA) yang semakin solid. Struktur pendanaan yang kuat ini menjadi enabler bagi ekspansi kredit, sekaligus menjaga efisiensi biaya dana dan mengindikasikan adanya peningkatan pangsa pasar di tengah kompetisi likuiditas yang ketat.
Pencapaian dana pihak ketiga (DPK) yang kuat menjadi salah satu penopang utama kinerja keuangan BNI sepanjang kuartal I 2026. Pertumbuhan dana murah (CASA) BNI mencapai 26,6% YoY menjadi Rp731,6 triliun pada Maret 2026, ditopang oleh pertumbuhan giro sebesar 39,7% YoY dan tabungan yang mencatat pertumbuhan 10,4% YoY.
Pencapaian ini tidak diperoleh dengan singkat, melainkan hasil dari upaya setiap lini bisnis terutama kinerja cabang yang didukung oleh platform digital channel BNIdirect dan wondr by BNI. Hingga akhir Maret 2026, BNI mampu meningkatkan CASA market share 120 bps dari 10,1% di Maret 2025 menjadi 11,3% di Februari 2026. Dampak positifnya, biaya dana menjadi lebih efisien.
Platform digital turut menjadi pendorong utama dalam memperkuat pertumbuhan tersebut. Hingga Maret 2026, jumlah pengguna wondr by BNI telah melampaui 13 juta dengan tingkat engagement yang meningkat signifikan, berkontribusi langsung terhadap pertumbuhan tabungan ritel. Sementara itu, platform BNIdirect juga mencatat pertumbuhan pengguna dan nilai transaksi lebih dari 16% YoY, yang berperan dalam memperkuat dana giro korporasi serta meningkatkan efisiensi layanan bagi segmen bisnis.
Penguatan pertumbuhan CASA mendorong penyaluran kredit yang mencatatkan akselerasi pertumbuhan yang sehat sebesar 20,1% YoY menjadi Rp919,3 triliun pada Maret 2026. Penyaluran kredit ini tumbuh seimbang di sisi business banking dan consumer ritel untuk mendukung pertumbuhan ekonomi nasional.
Struktur pendanaan yang tumbuh solid dan ekspansi kredit yang sehat menopang pertumbuhan pendapatan bunga bersih (NII) sebesar 12,1% YoY. Pada saat yang sama, pendapatan non-bunga tumbuh 12,6% terutama didorong peningkatan fee dari transaksi pada platform digital atau e-channel. Kinerja yang positif ini mendukung pencapaian Pendapatan Operasional sebelum Pencadangan (PPOP) Rp9,3 triliun, yang merupakan pencapaian tertinggi apabila dibandingkan dengan kuartal I pada tahun-tahun sebelumnya.
Dari sisi kualitas aset, perbaikan kinerja terus berlanjut dengan rasio Non-Performing Loan (NPL) membaik menjadi 1,9%, Loan at Risk berada di level 8,6% atau sudah lebih baik dari level sebelum pandemi, serta credit cost di level 1,1% sesuai dengan guidance.
Kombinasi pertumbuhan bisnis yang sehat, peningkatan pendapatan bunga bersih dan pendapatan non bunga serta kualitas aset yang semakin resilien menghasilkan laba bersih sebesar Rp5,6 triliun hingga kuartal I 2026.
Fundamental keuangan BNI juga tetap terjaga kuat, tercermin dari Loan to Deposit Ratio (LDR) sebesar 83,5% serta rasio Kewajiban Penyediaan Modal Minimum (KPMM) di level 18,5%, jauh di atas ketentuan regulator. Hal ini mencerminkan peran intermediasi yang optimal serta struktur permodalan yang sehat.
“Kinerja ini menunjukkan keseimbangan antara pertumbuhan bisnis, efisiensi, dan pengelolaan risiko yang disiplin,” tutur Paolo.
*Penguatan Permodalan Melalui Instrumen AT1*
Paolo menjelaskan, dalam rangka mendukung penguatan struktur permodalan, perusahaan telah menerbitkan instrumen Additional Tier-1 (AT1) sebesar USD700 juta atau setara Rp11,9 triliun pada April 2026.
Penerbitan AT1 ini merupakan yang kedua setelah sebelumnya dilakukan pada 2021, sekaligus mencerminkan tingginya kepercayaan investor global yang tercermin dari permintaan yang mencapai lebih dari USD2,5 miliar atau oversubscribe hingga 3,6 kali dari nilai penerbitan.
Instrumen AT1 tersebut bersifat subordinasi, perpetual, serta non-cumulative, dan diterbitkan di pasar global berdasarkan Regulation S serta dicatatkan di Singapore Exchange (SGX), sebagai bagian dari strategi optimalisasi struktur permodalan perseroan.
*Praktik Keberlanjutan*
Direktur Risk Management BNI David Pirzada menuturkan bahwa BNI terus mendorong penerapan strategi keberlanjutan secara menyeluruh, baik dalam aktivitas operasional maupun penyaluran pembiayaan.
Komitmen tersebut tercermin melalui penguatan inisiatif keuangan berkelanjutan, serta integrasi prinsip LST/ESG dan TJSL dalam kebijakan jangka panjang, guna memastikan keseimbangan antara kinerja bisnis dan kontribusi terhadap lingkungan serta masyarakat.
Komitmen tersebut tercermin dari penerbitan Sustainability Bond senilai Rp5 triliun pada 2025 dengan peringkat “idAAA”, serta Green Bond Rp5 triliun pada 2021, yang dananya digunakan untuk mendukung pembiayaan berwawasan lingkungan dan sosial sesuai standar nasional dan internasional.
“BNI berkomitmen untuk terus memperluas pembiayaan berkelanjutan sebagai bagian dari kontribusi nyata dalam mendukung transisi menuju ekonomi hijau,” kata David.
Di sisi pembiayaan, BNI terus memperluas portofolio berkelanjutan melalui Sustainability Linked Loan (SLL) dan skema green financing guna mendorong peningkatan kinerja ESG nasabah serta mendukung upaya penurunan emisi menuju target Net Zero Emission 2060.
Sebagai pionir Green Banking dan Agent of Development, BNI mengintegrasikan prinsip keuangan berkelanjutan ke dalam nilai, budaya kerja, strategi bisnis, dan kebijakan operasional. BNI juga berperan aktif mendorong transisi hijau nasional melalui pemanfaatan Taksonomi Keuangan Berkelanjutan Indonesia (TKBI) untuk mengarahkan investasi pada proyek-proyek berkelanjutan. (*)